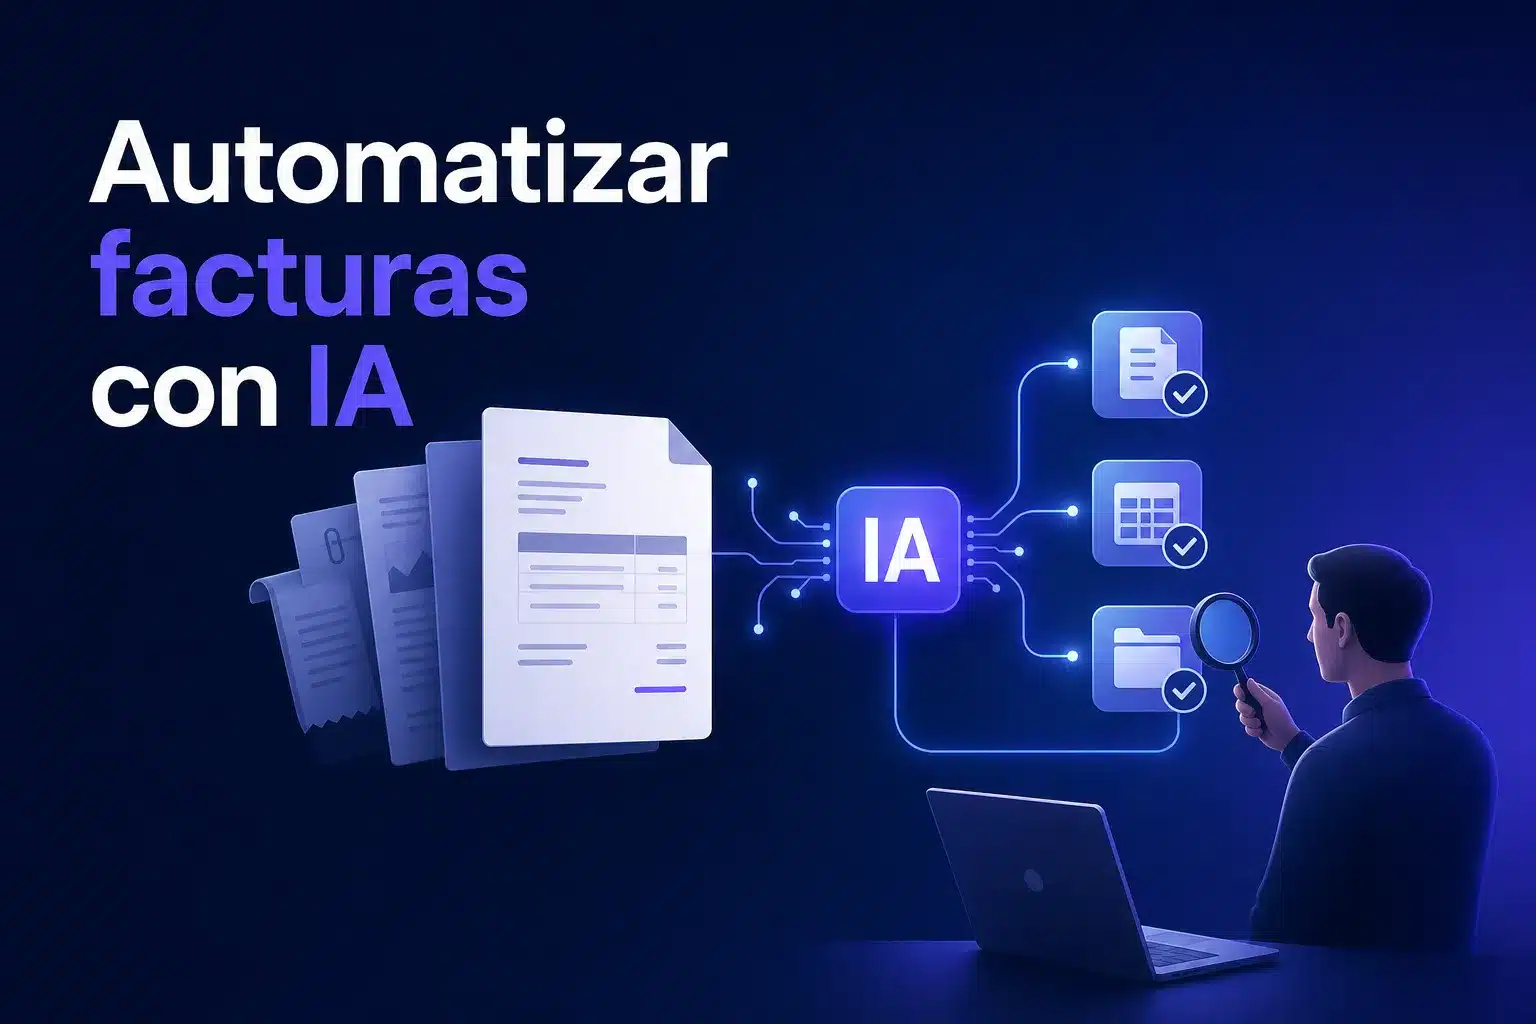
Automatizar facturas con IA puede agilizar la recepción, clasificación, extracción de datos y validaciones iniciales. Sin embargo, extraer un importe de un PDF no equivale a contabilizarlo correctamente ni a autorizar un pago. Las decisiones con impacto económico, fiscal o de seguridad deben seguir un circuito de revisión definido.
El enfoque más seguro es tratar la extracción automática como una propuesta de datos: el sistema identifica proveedor, fecha, número, importes, impuestos y líneas; después aplica reglas, contrasta la información disponible y deriva a una persona los casos que no cumplen las condiciones previstas.
Qué significa realmente automatizar facturas con IA
El procesamiento automático de facturas no es una única función. Normalmente reúne reconocimiento de texto, clasificación documental, extracción de campos, reglas de validación, integración con el ERP o sistema contable y gestión de excepciones. Los servicios de procesamiento documental pueden extraer de una factura campos como proveedor, fechas, importes, impuestos, número de factura y líneas de detalle, pero la calidad del resultado depende del documento y sus datos deben validarse cuando sean ambiguos o poco fiables.
Este mismo enfoque puede aplicarse a documentos relacionados, como abonos, pedidos y albaranes, aunque no todos comparten las mismas reglas. Un albarán puede servir para contrastar una recepción; un pedido, para comprobar condiciones acordadas; y un abono exige reglas distintas de importes y referencias. Clasificar correctamente el documento es, por tanto, un paso previo a cualquier validación.
Por eso, una implantación no debería plantearse como «subir documentos y dejar que la IA los contabilice». Debe definir qué información se captura, qué reglas permiten que un documento continúe por el circuito previsto, quién resuelve las incidencias y qué evidencias se conservan durante todo el proceso.
OCR, procesamiento inteligente y modelos generativos no son lo mismo
El OCR reconoce texto en imágenes o documentos. El procesamiento inteligente de documentos añade clasificación, extracción de campos y estructura, resultados de confianza y capacidades para encajar cada documento en un flujo. Un modelo generativo puede servir como apoyo para interpretar texto o casos ambiguos, pero no debe sustituir las reglas de negocio ni tomar decisiones de contabilización, fiscalidad o pago sin los controles definidos.
La elección de una tecnología depende menos de la etiqueta comercial que de su encaje en el circuito: qué datos extrae, cómo se integra, qué errores permite detectar, qué evidencias conserva y qué casos obliga a revisar.
El circuito completo: de la recepción al archivo
Antes de elegir una herramienta, conviene dibujar el recorrido real de una factura. Así se identifica qué fase consume tiempo, qué sistemas intervienen y dónde existe un riesgo que no debe automatizarse sin controles.
- Recepción: entrada desde correo electrónico, portal, carpeta documental u otro canal definido por la empresa.
- Clasificación: distinción entre factura, abono, albarán, pedido u otros documentos.
- Extracción: lectura de los campos y, cuando procede, de las líneas de detalle.
- Validación: comprobación de datos obligatorios según la normativa aplicable, requisitos del sistema contable y reglas internas de la empresa.
- Contraste: comparación con pedidos, albaranes, proveedores o datos maestros disponibles.
- Enrutamiento: creación de un borrador en el ERP o sistema contable para los casos que cumplan las reglas.
- Aprobación y pago: intervención de las personas responsables conforme a los permisos y controles internos.
- Archivo y auditoría: conservación del documento original, los datos extraídos, los estados, las correcciones y las acciones realizadas.
La tecnología documental aporta valor en varias de estas etapas, pero no sustituye la definición del flujo de negocio ni la gestión de excepciones. La documentación de Amazon Textract, por ejemplo, describe capacidades para detectar y extraer texto, formularios y tablas; convertir esa capacidad en un proceso de cuentas por pagar requiere reglas, integraciones y controles adicionales.
Tareas que normalmente puede delegar la IA
La automatización documental con IA suele ser más útil cuando se aplica a tareas repetitivas y verificables. En un circuito bien diseñado, puede encargarse de:
- Recibir documentos desde canales previamente autorizados y clasificarlos por tipo.
- Extraer datos de facturas: proveedor, fecha, número, bases, impuestos, total y líneas cuando el documento lo permite.
- Crear un borrador de registro para que el equipo lo valide antes de su contabilización definitiva.
- Comprobar que están presentes los datos requeridos por la normativa aplicable, el sistema contable o las reglas internas, según corresponda.
- Señalar posibles duplicados a partir de combinaciones de proveedor, número, fecha e importe.
- Contrastar una factura con pedidos, albaranes o catálogos de proveedores cuando esos datos están estructurados y accesibles.
- Enviar los documentos que cumplen todos los criterios a un circuito normal y crear una cola de revisión para el resto.
Un modelo especializado en facturas puede devolver campos y resultados de confianza asociados a la extracción. Aun así, esos valores no son una autorización automática: sirven para decidir qué campos pueden seguir el flujo previsto y cuáles necesitan comprobación, especialmente si el escaneo es deficiente, el formato cambia o el dato admite varias interpretaciones. La documentación de Azure AI Document Intelligence muestra este tipo de extracción de datos de facturas.
Las puntuaciones de confianza no son directamente comparables entre proveedores ni equivalen por sí solas a la exactitud que necesita el negocio. Los umbrales deben calibrarse con documentos propios y validarse por campo, proveedor, formato, tipo de impuesto y complejidad de las líneas. La detección de duplicados, el contraste con pedidos y las validaciones tampoco deben entenderse como capacidades garantizadas por cualquier herramienta: son controles que hay que diseñar y probar con los datos, las reglas y las integraciones disponibles en cada empresa.
Qué debe revisar una persona
La revisión humana debe concentrarse en las excepciones y en las decisiones que una lectura correcta del documento no basta para resolver. Entre ellas están:
- Facturas ilegibles, incompletas o con importes, impuestos o identificadores con baja confianza.
- Discrepancias entre factura, pedido y albarán.
- Proveedores nuevos, operaciones poco habituales y documentos potencialmente duplicados.
- Impuestos, deducciones u operaciones cuyo tratamiento requiera criterio contable o fiscal, como determinadas operaciones intracomunitarias o de inversión del sujeto pasivo.
- Cambios de cuenta bancaria, que deben verificarse mediante un control independiente de la extracción automática.
- Aprobaciones finales de gasto y órdenes de pago.
En particular, una factura que parece correcta en sus campos principales puede no corresponder a una compra autorizada, a una mercancía recibida o al tratamiento fiscal aplicable. La IA puede priorizar, ordenar y presentar información; no debe sustituir la responsabilidad de quien valida esos extremos.
Matriz práctica para decidir qué automatizar y qué bloquear
Una forma útil de diseñar el circuito es asignar a cada fase un nivel de automatización, una condición de bloqueo y un responsable. Esta tabla es un ejemplo de diseño: debe ajustarse a las reglas, riesgos y permisos de cada empresa.
| Fase | Automatización posible | Cuándo bloquear o escalar | Responsable |
|---|---|---|---|
| Recepción y clasificación | Captura desde canales autorizados y clasificación inicial. | Documento ilegible, tipo no reconocido o canal no previsto. | Equipo administrativo o documental. |
| Extracción de datos | Propuesta de proveedor, fecha, número, importes, impuestos y líneas. | Datos ambiguos, baja confianza o incoherencias entre campos. | Persona revisora. |
| Validación y duplicados | Comprobaciones de formato, campos requeridos y coincidencias. | Posible duplicado, proveedor nuevo o regla incumplida. | Administración o contabilidad. |
| Contraste con pedido o albarán | Cruce automático si los datos de origen están estructurados. | Falta de referencia o discrepancia de cantidades, importes o condiciones. | Responsable de compra o recepción. |
| Borrador en ERP | Creación de borradores para casos que superan las reglas definidas. | Error de integración, ausencia de datos maestros o excepción pendiente. | Administración o contabilidad. |
| Aprobación y pago | Enrutamiento al aprobador según roles y límites definidos. | Cambio bancario, gasto no autorizado o cualquier orden de pago. | Personas autorizadas. |
| Archivo y auditoría | Conservación de estados, evidencias y documento original. | Falta de trazabilidad, error de conservación o modificación no registrada. | Responsable del proceso y sistemas. |
Cómo diseñar un flujo con supervisión humana
La supervisión no debería ser un paso informal al final del proceso. Debe formar parte del diseño desde el principio y quedar reflejada en reglas, permisos y registros.
| Elemento | Qué conviene definir |
|---|---|
| Umbrales | Qué nivel de confianza y qué validaciones debe superar un campo para continuar sin revisión manual. |
| Cola de excepciones | Qué casos se detienen, qué información recibe el revisor y quién es responsable de resolverlos. |
| Corrección | Cómo se modifica un dato extraído y cómo queda vinculada la corrección al documento original. |
| Separación de funciones | Qué roles pueden extraer, validar, contabilizar, aprobar o preparar pagos. |
| Trazabilidad | Qué reglas se aplicaron, qué estado tuvo el documento y quién validó o cambió cada dato. |
| Recuperación | Cómo se corrige un error, se detiene un envío al ERP o se evita duplicar un registro. |
También es recomendable probar el flujo con una muestra representativa de documentos reales. No basta con medir un resultado global: conviene segmentar por proveedor, formato, idioma, calidad de escaneo, tipo de impuesto y complejidad de las líneas. Así se puede saber dónde funciona el circuito y qué excepciones genera, en vez de basar la decisión en una precisión declarada por un proveedor.
Una plantilla mínima para la prueba
- Selecciona facturas reales que incluyan formatos habituales, escaneos de peor calidad y casos con líneas complejas.
- Incluye, si forman parte del circuito, abonos, pedidos y albaranes con sus reglas específicas.
- Define los campos que se deben extraer y qué regla debe cumplir cada uno para crear un borrador.
- Establece qué condiciones bloquean el flujo: baja confianza, proveedor nuevo, posible duplicado, discrepancia con pedido o cambios bancarios.
- Registra la calidad por campo, el número de documentos enviados a revisión, el tiempo de resolución de incidencias y las correcciones realizadas.
- Comprueba que el sistema conserva el documento original, los datos propuestos, las reglas aplicadas, los cambios y la persona que los realizó.
Datos, integraciones y controles necesarios
La calidad de una automatización de cuentas por pagar depende tanto de los datos disponibles como del modelo de IA. Antes de implantarla, conviene comprobar si la empresa cuenta con:
- Facturas históricas representativas de los formatos que recibe.
- Un catálogo de proveedores razonablemente mantenido.
- Pedidos y albaranes accesibles si se quiere realizar un contraste automático.
- Reglas internas sobre campos requeridos, tolerancias y aprobación.
- Acceso controlado al ERP, sistema contable y gestor documental.
- Roles definidos para revisar excepciones, aprobar gastos y autorizar pagos.
La integración es tan relevante como la extracción. Si el sistema no sabe qué proveedor es válido, qué pedido debe contrastar o qué usuario puede aprobar un gasto, solo trasladará datos de un lugar a otro. Además, el diseño debe permitir reconstruir qué ocurrió ante una incidencia: documento original, datos obtenidos, validaciones realizadas, cambios, persona responsable y resultado final.
Privacidad y seguridad de las facturas
Las facturas pueden incluir datos personales de autónomos, personas de contacto, direcciones, empleados o cuentas bancarias. Si se envían a un proveedor externo de IA, la empresa debe revisar la base jurídica aplicable, las funciones de responsable y encargado, los subencargados, la retención, las transferencias internacionales, los permisos de acceso y el posible uso de los documentos para entrenamiento.
El RGPD sigue siendo aplicable cuando se utilizan sistemas de IA. El Comité Europeo de Protección de Datos identifica la protección de datos como una cuestión relevante en el uso de estos sistemas. Para el análisis concreto de un flujo con datos personales, conviene contar con apoyo especializado en protección de datos.
Normativa española que conviene revisar en 2026
Una automatización no demuestra por sí sola que el proceso cumpla las obligaciones fiscales, contables o de protección de datos. El Real Decreto 1007/2023 regula los requisitos aplicables a determinados sistemas informáticos que soportan procesos de facturación de empresarios y profesionales. En su ámbito de aplicación, el sistema debe garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación, dejando constancia de las modificaciones.
Este régimen de sistemas informáticos de facturación no debe confundirse con la factura electrónica obligatoria entre empresarios y profesionales. El Real Decreto-ley 15/2025 modificó el calendario del Real Decreto 1007/2023: los obligados tributarios del artículo 3.1.a) deberán tener adaptados sus sistemas antes del 1 de enero de 2027, y el resto de obligados del artículo 3.1 antes del 1 de julio de 2027. Estas fechas no se aplican automáticamente a cualquier empresa ni a cualquier flujo documental: hay que comprobar el ámbito concreto, las exclusiones aplicables y la normativa vigente.
Por otra parte, la Ley 18/2022 estableció la obligación de factura electrónica en determinadas relaciones entre empresarios y profesionales. El Real Decreto 238/2026 desarrolla el sistema español de factura electrónica obligatoria B2B. Su aplicación efectiva se vincula a la entrada en vigor de la orden ministerial de desarrollo de la solución pública: desde esa entrada en vigor, el real decreto prevé doce meses para empresarios y profesionales que superaron los 8 millones de euros de volumen de operaciones en el año natural anterior, y veinticuatro meses para el resto. Antes de fijar un calendario de implantación, conviene verificar el BOE y la normativa de desarrollo vigente.
Estas referencias no sustituyen la revisión contable, fiscal o jurídica aplicable a la actividad y al circuito concreto de la empresa.
Herramienta estándar o integración a medida
Una solución estándar puede ser suficiente cuando los documentos siguen formatos relativamente previsibles, el volumen es manejable, el equipo puede resolver las excepciones en el propio entorno y las integraciones existentes cubren el recorrido necesario.
Puede tener sentido una integración específica cuando concurren varias fuentes de entrada, reglas propias de validación, aprobaciones por roles, cruces con ERP o albaranes, necesidades particulares de archivo y trazabilidad, o un número relevante de excepciones que requieren contexto operativo.
La comparación no debería limitarse a la capacidad de OCR para facturas. Evalúa, como mínimo, la calidad por campo con documentos propios, la tasa de excepciones, el tiempo de revisión, la capacidad de corregir y auditar, la seguridad, la exportación de datos y la dependencia del proveedor. No hay porcentajes de automatización, ahorros o retorno que puedan trasladarse de forma fiable a cualquier empresa sin una prueba en su proceso real.
Prueba primero el circuito con documentos reales
Una forma prudente de empezar es reunir una muestra representativa de facturas, agruparla por proveedores y formatos, y definir qué campos se quieren extraer. Después, establece qué condiciones permiten crear un borrador, qué excepciones deben detener el flujo y qué persona o rol tomará cada decisión.
La prueba debe medir la calidad por campo, los documentos que requieren revisión, el tiempo dedicado a resolver incidencias y las evidencias generadas. Con esa información será más fácil decidir si una herramienta existente cubre el circuito o si hace falta integrar la automatización con el ERP, el gestor documental o una aplicación interna.
Preguntas frecuentes
¿La IA puede contabilizar una factura sin revisión humana?
Puede extraer datos y crear un borrador de registro si se han definido reglas e integraciones, pero no debería sustituir de forma general la revisión contable, fiscal ni la aprobación de pagos. Las excepciones, discrepancias y decisiones con impacto económico o fiscal requieren supervisión humana.
¿Qué diferencia hay entre OCR y procesamiento inteligente de documentos?
El OCR reconoce texto en una imagen o documento. El procesamiento inteligente de documentos añade funciones como clasificación, extracción de campos, interpretación de estructura, resultados de confianza y reglas para integrar o derivar cada documento dentro de un flujo. Los modelos generativos pueden servir como apoyo en casos ambiguos, pero deben someterse a reglas y revisión.
¿Puede la IA detectar facturas duplicadas?
Puede señalar posibles duplicados comparando datos como proveedor, número de factura, fecha e importe. No obstante, una coincidencia o una diferencia de formato no basta para decidir por sí sola: los casos sospechosos deben pasar a revisión.
¿Qué ocurre si una factura contiene datos personales o bancarios?
La empresa debe analizar el tratamiento conforme al RGPD y revisar, entre otros aspectos, la base jurídica, los roles de responsable y encargado, los permisos de acceso, la retención, los subencargados, las transferencias internacionales y el uso que el proveedor pueda hacer de los documentos.
¿La automatización de facturas garantiza el cumplimiento fiscal?
No. Que una herramienta extraiga datos o cumpla determinados requisitos técnicos no acredita por sí mismo que el flujo concreto cumpla todas las obligaciones fiscales, contables y de protección de datos. El proceso debe revisarse según la actividad, los documentos y la normativa aplicable.
¿Qué datos hacen falta para probar una solución de automatización documental?
Conviene usar una muestra representativa de facturas reales y, cuando formen parte del proceso, de abonos, pedidos y albaranes. También hacen falta un catálogo de proveedores, reglas de validación, acceso controlado a los sistemas implicados y criterios claros para clasificar y revisar excepciones.
¿Quieres valorar la automatización de tus facturas?
Revisamos el circuito documental, los datos disponibles, las integraciones y los controles humanos necesarios antes de plantear una solución.