Una factura llega por correo por cuarenta unidades. El pedido original también era por cuarenta, pero el albarán de recepción solo confirma treinta. La IA lee bien el documento, identifica al proveedor y extrae los importes. ¿Dejaría que lo contabilizara o que iniciara el pago? No con esa información. Querría que preparase el borrador y señalase las diez unidades que faltan, no que resolviera por su cuenta qué ha ocurrido en almacén.
Esa es la distinción que más me interesa cuando hablamos de automatizar facturas con IA. Leer bien un documento es una capacidad. Decidir si corresponde registrarlo, cómo tratarlo y si está autorizado el pago son decisiones distintas. Si las separas, puedes quitar trabajo repetitivo sin convertir la extracción en una aprobación.
Qué le pediría a la tecnología al recibir la factura
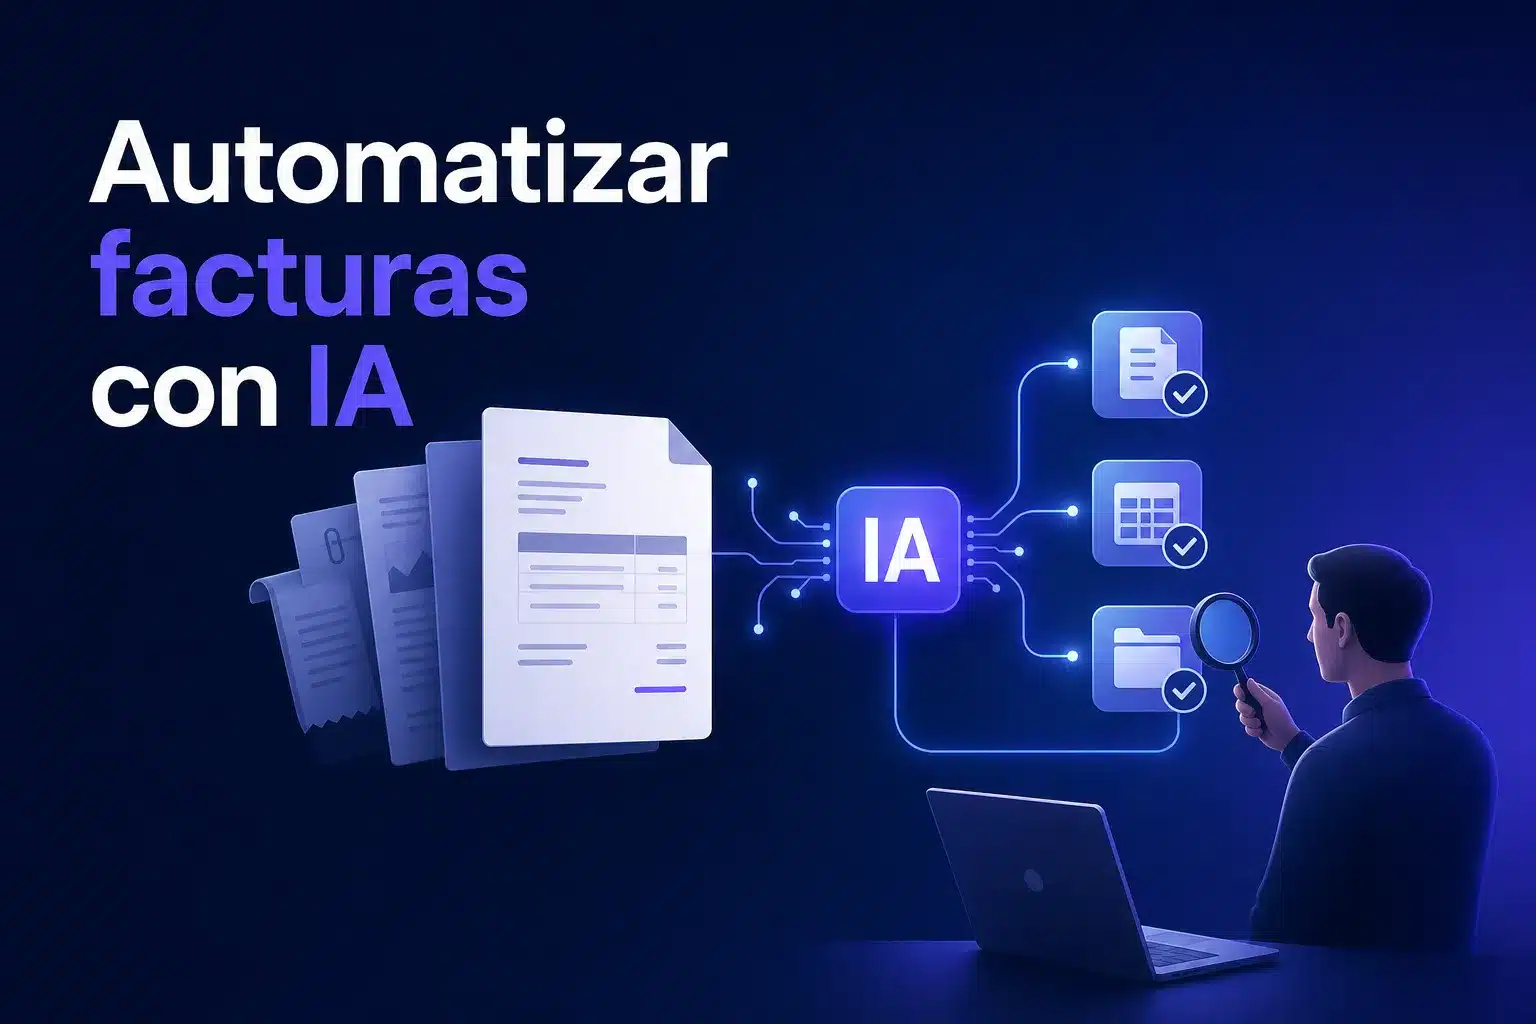
El primer paso es reconocer qué documento entró y por qué canal. Una factura, un abono y un albarán pueden traer un número, un proveedor y un importe; eso no los convierte en el mismo documento. Si llega un fichero estructurado con los datos necesarios, aprovecharía esos campos en vez de leer una imagen para volver a reconstruirlos. Si es un escaneo, el OCR ayuda a recuperar texto. Un servicio de procesamiento documental como el modelo de facturas documentado por Microsoft puede proponer campos y líneas. Un modelo generativo puede ayudar a interpretar formatos variables, pero ninguno conoce por sí solo las reglas de tu empresa.
Conservaría el original y prepararía por separado la propuesta de proveedor, serie y número, fecha, bases, impuestos, total y líneas necesarias. Luego comprobaría que el proveedor corresponde al catálogo autorizado, que los importes cuadran y que la referencia del pedido y la recepción son las correctas. Si se vuelve a enviar la factura con otro nombre de archivo, buscaría la coincidencia por sus referencias de negocio. El nombre del PDF puede cambiar sin que cambie la factura.
Un porcentaje de confianza no sustituye esas comprobaciones. Una herramienta puede leer «40» con mucha confianza y seguir sin tener el dato de que llegaron treinta. Además, la confianza de un modelo no se interpreta igual en todos los servicios ni para todos los campos. Probaría los umbrales con documentos propios y revisaría por separado campos críticos como el total, el identificador fiscal o la referencia del pedido.
La cola de revisión debe contar por qué se detuvo el documento
En nuestro ejemplo, la persona revisora debería ver la factura original, el pedido, la recepción y la regla que detectó la discrepancia. Podría confirmar si falta registrar otro albarán, pedir un abono o derivar el caso a compras. No quiero que tenga que abrir tres aplicaciones para descubrir por qué el sistema puso «baja confianza». Si corrige un campo, guardaría el dato propuesto, lo que cambió, quién lo revisó y qué resultado llegó al ERP.
Dejaría fuera del recorrido automático los cambios de cuenta bancaria. Se verifican por el procedimiento autorizado de la empresa, no a partir del correo o del documento que solicita el cambio. También reservaría para las personas competentes el tratamiento fiscal que requiera criterio, los proveedores nuevos, las coincidencias dudosas y la aprobación del gasto o del pago según los permisos acordados. Si todo cuadra, automatizar la creación de un borrador puede ser útil sin conceder al sistema permiso para contabilizar o pagar.
El archivo, el ERP y el cumplimiento no son la misma cosa
Querría distinguir en todo momento qué archivo llegó, qué datos se extrajeron, si se creó un borrador y quién lo aprobó. Antes de integrar la herramienta, revisaría qué referencias devuelve el ERP y cómo sabemos si una escritura tuvo efecto cuando se corta la respuesta. Si las facturas vienen de varios sitios, conviene decidir también cómo recogerlas desde un portal de proveedores y mantener el vínculo con el documento original.
Si el servicio externo recibe facturas con datos personales o bancarios, revisaría qué información necesita, quién puede acceder, cuánto se conserva y qué condiciones tienen el proveedor y sus subencargados, incluidas transferencias o posible uso para entrenamiento. Una prueba no justifica subir todo el archivo histórico. Usaría datos controlados y permisos mínimos, y validaría las obligaciones con las personas responsables.
En España separaría además dos revisiones. El Real Decreto 1007/2023 regula determinados sistemas informáticos de facturación y sus registros; procesar facturas recibidas no demuestra por sí solo que se cumpla ese régimen. La factura electrónica obligatoria B2B tiene otro marco. Según el calendario publicado por la Agencia Tributaria, la orden de la solución pública entró en vigor el 6 de octubre de 2026 y activa una implantación escalonada desde octubre de 2027. Comprueba qué obligaciones y fechas corresponden a tu caso antes de planificar: leer un PDF o integrarlo en el ERP no acredita el cumplimiento fiscal.
La distinción es práctica: en el calendario B2B, emitir y recibir tiene fechas distintas según el volumen de operaciones, y comunicar estados y pagos puede seguir otros plazos. En el circuito de compra acordaría con administración qué documentos tiene que poder recibir y qué evidencias conservar. No escogería una herramienta solo porque anuncie que «cumple», sin comprobar para qué parte del proceso lo dice.
Qué probaría antes de pagar por la herramienta
Elegiría formatos y proveedores que el equipo recibe de verdad: una factura habitual, un escaneo difícil, un abono, un duplicado y un caso como el de las cuarenta unidades. Mediría qué campos llegan bien, qué excepciones se detectan y cuánto trabajo queda después de revisar. Si el ahorro de teclear desaparece porque hay que recomponer cada borrador, volvería a mirar la calidad de los datos o la integración. Si un producto estándar cubre el circuito con controles suficientes, lo usaría; estudiaría una integración propia si el contraste con el ERP, las aprobaciones o el archivo no encajan. La primera señal de que va bien es que administración llega a la discrepancia con toda la información, no que deja de verla.
Preguntas frecuentes
¿Puede una IA contabilizar una factura sin revisión?
Puede extraer datos y preparar un borrador dentro de reglas definidas. Las discrepancias y decisiones fiscales, contables o de pago requieren el circuito de control correspondiente.
¿Qué diferencia hay entre OCR y procesamiento documental?
El OCR reconoce texto. El procesamiento documental puede clasificar el archivo y localizar campos y líneas. Ambas salidas necesitan validaciones adecuadas a la tarea.
¿Puede detectar facturas duplicadas?
Puede señalar candidatas a partir de referencias como proveedor, serie, número, fecha o importe. Si no hay una coincidencia fiable, revisa antes de descartar o volver a registrar el documento.
¿Qué hago con datos personales o bancarios?
Revisa finalidad, base jurídica, accesos, retención, proveedor y transferencias. Un cambio de datos bancarios debe verificarse por un procedimiento independiente y autorizado.
¿Automatizar facturas garantiza el cumplimiento fiscal?
No. Extraer o mover datos no sustituye revisar las reglas de facturación, contabilidad, factura electrónica y privacidad aplicables a tu empresa.
¿Qué datos necesito para una primera prueba?
Una muestra representativa de facturas y otros documentos relevantes, un catálogo de proveedores, referencias de pedido o recepción y reglas para derivar las excepciones.
¿Quieres preparar facturas para el ERP sin perder el control sobre las discrepancias?
En Soulvi podemos revisar contigo una muestra de documentos y decidir qué se puede extraer, qué debe comprobar el sistema y dónde conviene que intervenga el equipo.